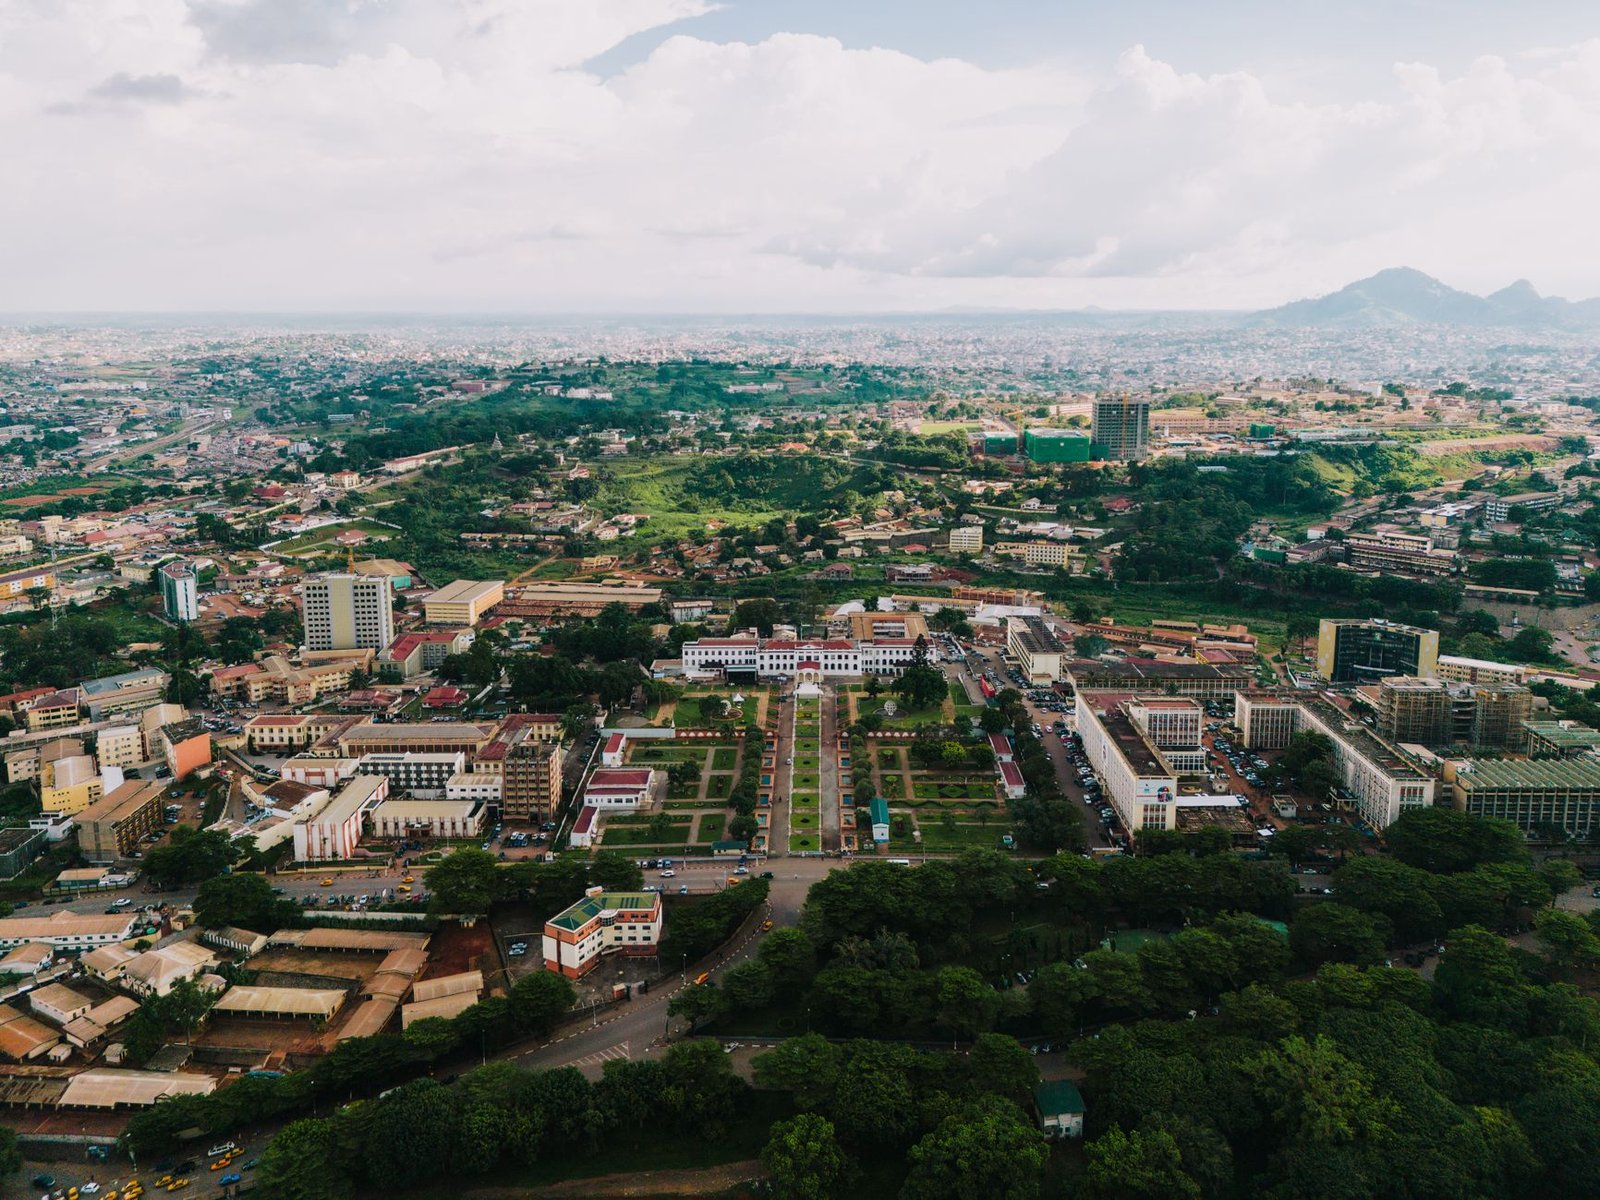
L’essentiel tient en une phrase : Standard & Poor’s (S&P) reconduit la note souveraine du Cameroun à « B-/B », perspective stable, et inscrit la transition politique au cœur de son appréciation du risque pays. La décision, rendue publique à la mi-septembre, n’a rien d’un blanc-seing. Elle fixe surtout un cadre : la trajectoire budgétaire tient, à condition que la succession présidentielle se déroule sans heurt.
Ce que la reconduction du B-/B signifie réellement
Avec un « B-/B », le Cameroun demeure cinq crans sous le seuil de l’« investment grade », en pleine catégorie spéculative. Traduction concrète : la capacité de remboursement du pays reste jugée vulnérable aux chocs. L’agence valide les efforts engagés dans le cadre du programme conclu avec le Fonds monétaire international (FMI), tout en rappelant la fragilité structurelle de l’économie nationale.
Deux éléments retiennent l’attention des analystes : un endettement public qui continue de mordre sur les recettes, et une exécution budgétaire exposée à la volatilité des cours des hydrocarbures. La perspective stable n’efface pas ces faiblesses, elle les encadre.
Succession présidentielle : la variable qui pèse sur la prime de risque
Le pays entre dans une séquence électorale sensible. La présidentielle doit sceller, ou non, la longévité d’un régime installé depuis plus de quatre décennies. Ce calendrier pèse directement sur la prime de risque exigée par les marchés, dans une région déjà bousculée par les turbulences sahéliennes et par le durcissement des conditions de financement imposées aux émetteurs africains.
L’agence lie explicitement la stabilité de sa perspective à la capacité des autorités à garantir une transition ordonnée. Un enchaînement institutionnel maîtrisé préserverait la relation avec les bailleurs, à commencer par le FMI, dont le programme sert d’ancrage aux réformes structurelles. À l’inverse, un blocage politique, une contestation post-électorale ou une vacance mal préparée ouvriraient la voie à un retrait brutal des capitaux et à une dégradation de la signature souveraine.
Le Cameroun, ancre financière d’une CEMAC sous pression
Première économie de la Communauté économique et monétaire de l’Afrique centrale (CEMAC), le Cameroun joue un rôle d’ancrage régional. Sa signature conditionne les conditions de financement des autres émetteurs de la zone franc, du Gabon à la République du Congo. Un décrochage camerounais se répercuterait immédiatement sur la Banque des États de l’Afrique centrale (BEAC) et sur les réserves de change communes, déjà sollicitées par les besoins de refinancement extérieur des pays membres.
Budget, hydrocarbures, dette : les fragilités que la note ne règle pas
Sur le plan macroéconomique, les efforts sont réels : rationalisation des subventions aux carburants, élargissement de l’assiette fiscale, maîtrise de la masse salariale. Ces mesures, inscrites dans la lettre d’intention signée avec le FMI, ont stabilisé le déficit budgétaire autour de niveaux jugés soutenables. Mais la mobilisation des recettes non pétrolières reste faible, entre 12 et 13 % du produit intérieur brut, loin des standards d’économies comparables.
La dépendance aux hydrocarbures fragilise également les équilibres extérieurs. La production pétrolière décline structurellement, alors que les besoins d’importation — alimentaires et énergétiques — demeurent élevés. Le service de la dette extérieure, estimé à plusieurs centaines de milliards de francs CFA par an, absorbe une part croissante des ressources publiques et réduit la marge disponible pour l’investissement de long terme.
Les entreprises publiques sous surveillance
Les partenaires techniques et financiers suivent de près l’application des recommandations du FMI sur la gouvernance des entreprises publiques, notamment dans les hydrocarbures et l’électricité. La Société nationale des hydrocarbures (SNH) et Camair-Co figurent parmi les entités dont la restructuration conditionne la crédibilité de la trajectoire budgétaire annoncée à l’horizon 2027.
Le signal envoyé aux marchés et aux bailleurs
Pour les gestionnaires d’actifs exposés à la dette africaine, le message est double. La stabilité de la note laisse ouverte la porte à de nouvelles émissions d’eurobonds ou à des placements privés, si les conditions de marché le permettent. La mention explicite du risque politique appelle, elle, à la prudence, à quelques semaines d’une échéance qui redessinera la géographie du pouvoir dans la sous-région.
Les diplomates occidentaux et les capitales du Golfe, très actives dans le financement des infrastructures africaines, observent la séquence avec la même attention.
À retenir en trois points
- Note souveraine maintenue à « B-/B », perspective stable, cinq crans sous l’investment grade.
- La transition présidentielle devient une variable explicite de la prime de risque.
- Recettes non pétrolières faibles et déclin de la production pétrolière limitent la marge budgétaire.